
كل حركة لها قيمة.
اكتشف المزيد كل يوم.
نقدّم لكم كل حركة لها قيمة بالشراكة مع fitze، لتجربة تجمع بين الاهتمام بالصحة والنشاط اليومي والتحديات والمكافآت.
سواء كان نزهةً يومية، أو إنجازاً شخصياً، أو تحدياً جديداً، فإن كل حركة يمكن أن تضفي شيئاً على يومك.
استمتعوا بمتابعة نشاطكم، والمشاركة في التحديات، والحصول على المكافآت والمزايا الحصرية، مع خاتم الصحة الذكي الذي يرافقكم في رحلتكم نحو أسلوب حياة أكثر نشاطاً.
ليس لديك بطاقة مغطاة؟
بطاقتك المغطاة الجديدة تحمل لك المزيد من المزايا.
تقدّم بطلب الحصول على بطاقة مغطاة من مصرف الشارقة الإسلامي، وأنفق 1,000 درهم خلال 30 يوماً من إصدار البطاقة، واستمتع بالمزايا التالية:
- خاتم الصحة الذكي مجاناً
- اشتراك مجاني في fitze Pro لمدة عام
- 15 تحدياً من fitze Streaks سنوياً
- المشاركة في تحديات SIB Streaks والاستفادة من المكافآت الحصرية
- فرص الحصول على الاسترداد النقدي ومزايا الشركاء وفقاً لشروط البرنامج
لحاملي البطاقة المغطاة
مزايا إضافية مع بطاقتك المغطاة من مصرف الشارقة الإسلامي.
يمكن لحاملي البطاقة المغطاة الحاليين الاستفادة من:
- خاتم fitzeمجاناً عند إنفاق 10,000 درهم، أو خصم 25% عند شراء خاتم الصحة الذكي.
- اشتراك مجاني في fitze Pro لمدة عام مع خاتم الصحة الذكي
- 15 تحدياً من fitze Streaks سنوياً
- تحديات SIB Streaks ومكافآتها الحصرية
كيف تستفيد من العرض؟
- تقدّم بطلب الحصول على بطاقة مغطاة، أو استفد من العرض المخصص لحاملي البطاقات الحاليين.
- استوفِ متطلبات الإنفاق المحددة للاستفادة من العرض.
- سجل في تطبيق ا واربط بطاقتك المغطاة من مصرف الشارقة الإسلامي للاستفادة من المزايا الحصرية,
- تابع نشاطك البدني وشارك في التحديات واستمتع بالمكافآت.
يسري العرض حتى 31 يناير 2027
تقدم بطلبك الآن، أرسل "بطاقة" الى 6667
للمزيد من المعلومات، يرجى الاتصال على 600742. تقدم بطلبك الآن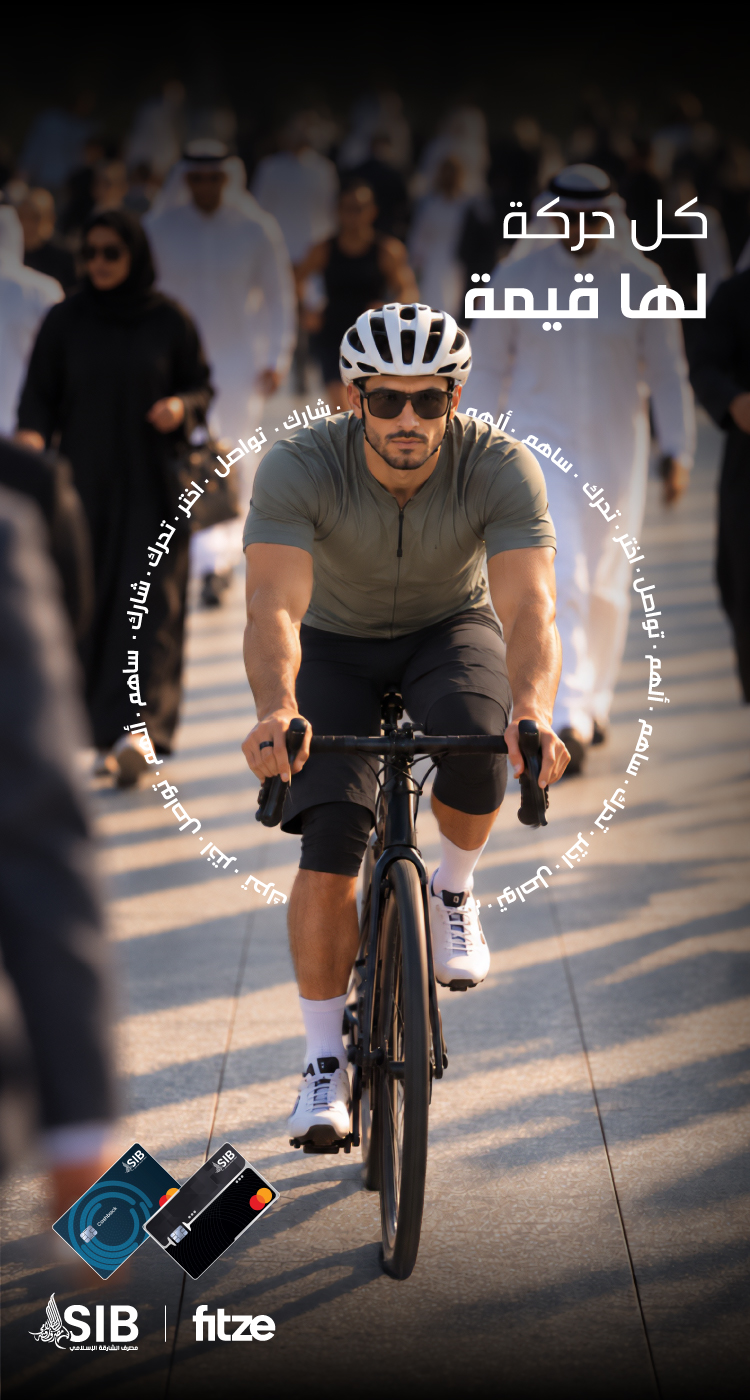
ماذا تريد أن تفعل؟

شاركنا رأيك
ارسل لنا استفساراتك وسنقوم بالرد عليك بأسرع وقت.

تقدم بطلبك الآن
بضع دقائق لتعبئة الطلب الإلكتروني
الأسئلة المتكررة
ما هو التمويل العقاري لدى المصرف الإسلامي؟
التمويل العقاري الإسلامي يبدأ بتملك المصرف للعقار محل التمويل، ثم يقوم المصرف بتأجير العقار للمتعامل اجارة منتهية بالتمليك/موصوفة بالذمة، على ان تنتقل الملكية الى العميل بعد انتهاء فترة التمويل.
كيف يختلف التمويل العقاري لدى المصرف الإسلامي عن الرهن العقاري التقليدي؟
في الرهن العقاري التقليدي، يحصل العميل على قرض من المصرف يسدد مع فائدة محددة تضاف الى المبلغ الاصلي. اما في التمويل العقاري لدى المصرف الإسلامي فإنه يعتمد على مبادئ الشريعة، حيث لا يتم فرض فوائد (ربا) بدلا من ذلك يقوم المصرف بتملك العقار ثم يؤجره للعميل مع تحديد مبلغ الايجار الثابت، ونسبة الربح المتغيرة خلال فترة التمويل، وعندما يدفع العميل كامل مبلغ الاجارة يتم نقل الملكية للعميل.
ما هي أنواع التمويل العقاري التي يقدمها مصرف الشارقة الإسلامي؟
التمويل العقاري في مصرف الشارقة الإسلامي يعتمد على مبادئ الإجارة. بموجب هذا الترتيب، يقوم المصرف بتملك العقار و تأجيره للعميل مقابل إيجار متفق عليه، والذي يمكن تغييره خلال كل فترة تجديد لعقد الإيجار باتفاق الطرفين.
هل يمكن لغير المسلمين التقديم للحصول على التمويل العقاري ؟
نعم، التمويل العقاري في مصرف الشارقة الإسلامي متاح لجميع شرائح العملاء، بما في ذلك الأفراد من أي جنسية ودين، سواء كانوا موظفين أو يعملون لحسابهم الخاص.
ما هي معايير الأهلية للتمويل العقاري ؟
تختلف الأهلية بناءً على ملف العميل. يمكنك زيارة الشروط والأحكام العامة للحصول على معلومات تفصيلية حول الأهلية وفقًا للشرائح العقارية وأنواع العقارات.
ماذا يحدث إذا لم أتمكن من سداد الدفعات؟
قد يؤدي التأخر في السداد إلى:
• تأثر تصنيفك الائتماني ويحد من فرص التمويل المستقبلية
• فقدان العقار، حيث قد يقوم المصرف بمصادرة او بيع العقار المرهون
هل التأمين التكافلي (Takaful) مطلوب للتمويل العقاري ؟
نعم، التأمين التكافلي على العقار إلزامي طوال مدة التمويل ويجب أن يبقى ساريًا حتى يتم تسديد التمويل بالكامل.
هل يمكنني تسوية التمويل العقاري مبكرًا؟
نعم، التسوية المبكرة مسموحة، وذلك وفقًا للرسوم المحددة في سياسة المصرف.
ما هي أنواع العقارات المؤهلة للتمويل العقاري ؟
يقدم مصرف الشارقة الإسلامي تمويلًا للعقارات التالية:
• العقارات السكنية الجاهزة (فلل، تاون هاوس، أو شقق)
• الأراضي السكنية وغير السكنية
• المساحات المكتبية (مكاتب خدمة)
• المساحات التجارية (محلات أو متاجر)
كيف يتم تطبيق نسبة الربح في التمويل العقاري في مصرف الشارقة الإسلامي؟
التمويل العقاري في مصرف الشارقة الإسلامي يتم تطبيقه بنسبة ربح ثابتة ومتناقصة.
النسبة الثابتة: تبقى نسبة الأرباح ثابتة طوال مدة التمويل ويتم احتسابها بناءً على المبلغ الأصلي.
النسبة المتناقصة: يتم حساب نسبة الأرباح بناءً على الرصيد المتبقي، والذي يقل مع كل دفعة سداد.
النسبة المتناقصة عادةً تعكس التكلفة الفعلية للتمويل بدقة أكبر من النسبة الثابتة
. كم هو المبلغ المطلوب للدفعة الاولى كإيداع للتمويل العقاري؟
يختلف مبلغ الإيداع حسب جنسية العميل ونوع العقار وقيمته:
نسبة الدفعة الأولى:
الإماراتيين:
• المنزل الأول/المسكن الخاص:
• العقار ≤ 5 مليون درهم: الحد الأدنى 15%
• العقار > 5 مليون درهم: الحد الأدنى 25%
• المنازل الثانية/العقارات الاستثمارية: الحد الأدنى 35%
المقيمين:
• المنزل الأول/المسكن الخاص:
• العقار ≤ 5 مليون درهم: الحد الأدنى 20%
• العقار > 5 مليون درهم: الحد الأدنى 30%
• المنازل الثانية/العقارات الاستثمارية: الحد الأدنى 40%
العقار غير السكني:
الشراء الجديد:
• الإماراتيين: حتى 35%
العقار غير السكني الجاهز:
• المقيمين: حتى 40%
• الإماراتيين: حتى 40%
الأراضي غير السكنية:
جميع الجنسيات: حتى 50%





 For an optimal experience, please